LFPバッテリーのデメリットとNCMとの違い
目次
2025年のパック平均価格は、LFPが1kWhあたり81ドル、ニッケル・マンガン・コバルト系(NMC)が128ドルでした。BloombergNEFが2025年12月9日に公表した価格調査の数字です。LFPバッテリーのデメリットを承知のうえで採用が広がった理由は、ほぼこの一行に収まります。IEAは2025年に世界で搭載されたEV用電池の55%超がLFPだったと数えており、買い手の答えはすでに出ています。日本の読者にとって見どころは、その流れの中で日産が国内でのLFP開発と量産に動き、ニッケルに賭けた韓国の電池3社が世界シェアを15.4%まで落としたという対照です。
要点まとめ
- 最大のデメリットはエネルギー密度です。最良のLFPセルが205Wh/kgなのに対し、NMCは265Wh/kgに届きます。
- 低温も弱点です。SK Onは2024年3月の発表で、LFPはマイナス20℃で航続距離が50〜70%落ちると述べています。
- それでも価格差は決定的です。2025年のパック平均はLFPが81ドル、NMCが128ドル、全化学種の平均は過去最低の108ドルでした。
LFPバッテリーのデメリットは大きく3つです
エネルギー密度、低温、そして使い終えた後の価値です。
まずエネルギー密度があります。最良のLFPセルが205Wh/kgであるのに対し、NMCは265Wh/kgに達します。同じ航続距離を出そうとすれば、LFP車は物理的に大きく重いパックを積むことになり、その重さはブレーキやサスペンション、床下のレイアウトにまで波及します。
低温はもっと直接的な不満につながります。SK Onは2024年3月の自社発表で、LFPバッテリーはマイナス20℃で航続距離が50〜70%落ちると述べ、それを和らげる製品を実際に用意しました。2024年3月4日に発表したWinter Pro LFP Batteryがそれで、従来のLFPに比べて充電容量が16%、放電容量が10%、エネルギー密度が19%高いとしています。
三つ目は寿命を終えた後の話です。鉄とリン酸でできた正極には、使用済みNMCパックに値段をつけているニッケルやコバルトが入っていません。リサイクルの採算は、ニッケル側とはまるで違う計算になります。日本勢の動きを並べると差がはっきりします。パナソニックエナジーは2025年3月31日、住友金属鉱山とリチウムイオン電池向けニッケルのリサイクルで協業すると発表し、車載電池の正極材に占めるリサイクル材比率を2027年までに20%にする目標を掲げました。回収する価値のある金属が入っているからこそ、こうした循環の設計が成立します。
LFPとNMCの価格差はどこまで大きいのか
測定できる項目は3つあり、ニッケルに分があるのはそのうち1つだけです。
| 比較項目 | LFP | NMC(韓国ではNCM) |
|---|---|---|
| 2025年のパック平均価格 | 1kWhあたり81ドル | 1kWhあたり128ドル |
| セルのエネルギー密度(最良) | 最大205Wh/kg | 最大265Wh/kg |
| 正極材 | リン酸鉄リチウム | ニッケル・コバルト・マンガン |
BloombergNEFは2025年12月9日にこの調査を公表し、全化学種を合わせた世界平均パック価格を1kWhあたり108ドル、2024年比8%安の過去最低としました。化学だけでなく地域も数字を動かします。中国の平均は84ドル、北米はそれより44%高く、欧州は56%高い水準でした。単一の「電池コスト」という数字を示されたときに思い出す価値のある差です。下げ幅が最も大きかったのは定置型蓄電用で、70ドルまで下がり、2024年比45%安で初めて最も安い分野になりました。LG Energy Solutionの製品ページはLFPに3,000〜5,000回の充放電サイクルを認め、価格差の理由も言い切っています。鉄とリンはニッケルやコバルトより安い、という一行です。
NMC・NCM・三元系は同じ正極の別名です
呼び方が割れているだけで、指しているものは同じです。NMCとNCMは同じ3種類の金属を違う順番で並べたもので、ニッケル・マンガン・コバルトと読むか、ニッケル・コバルト・マンガンと読むかの差にすぎません。国際機関はNMCと書きます。IEAもBloombergNEFもそうです。韓国の業界はそう書きません。LG Energy Solutionの素材ページはNCMとLFPを並べて説明し、SK Onの2025年InterBattery発表はミッドニッケルのセルを「NCM正極材」を使うものとして、ニッケル含有量50〜70%と説明しています。サムスンSDIはさらにNCAという三つ目の呼び名を使い、インディアナの角形セルで走っているニッケル・コバルト・アルミニウム系を指しています。日本語ではここに三元系という言い方が加わります。日産は自社のLFP解説で、寿命の目標を「三元系電池の倍以上」と表現しています。NMCで検索して韓国の資料にたどり着いた読者は、一つの考え方に対して三つも四つも略称を目にすることになります。ニッケルを多く使う正極で、高価な金属と引き換えにエネルギー密度を買う、という考え方です。
韓国3社がニッケルに賭け、方針を変えた時期
航続距離を求める完成車メーカーに売っていたからです。そして当時、航続距離を届ける手段はニッケルでした。この賭けは欧米のEV需要が伸びている間は成り立ち、購買の基準が価格に移った時点で成り立たなくなりました。電池の搭載量を毎月集計しているSNE Researchは、いま順位を動かしている要因を、コスト競争力、LFP製品への対応力、地域ごとの生産拠点と名指ししています。同社の2025年通年集計では、世界のEV用電池搭載量は1,187GWhで31.7%増、CATLが464.7GWh、BYDが194.8GWh、LG Energy Solutionが108.8GWhでした。韓国3社の合計シェアは15.4%で、1年で3.3ポイント下がっています。これまで居心地がよかった中国以外の市場でも、2026年1〜7月の合計シェアは27.2%と、前年同期比で10.4ポイント下がりました。この種の数字は韓国経済が本当に崩壊寸前なのかという議論にも流れ込みますが、電池のシェアとGDPは別の話です。
対応は日付で追えます。SK Onは2024年3月4日に低温向けのWinter Pro LFPセルを発表し、2025年2月のInterBatteryでは長寿命LFPをロードマップに掲げました。LG Energy Solutionは2024年7月2日に、自社として初の大規模なLFP車載電池供給契約を結びました。ポーランドで生産し、ルノーのAmpereに約39GWh、電気自動車およそ59万台分を2025年後半から2030年まで供給する内容です。2026年1月には、LFPと高電圧ミッドニッケルの量産を第1四半期に始めると投資家に伝えています。サムスンSDIの動きは最も遅く、2025年9月9日に発表した蓄電システムSBB 2.0が、同社として初めてLFPセルを積んだ製品でした。
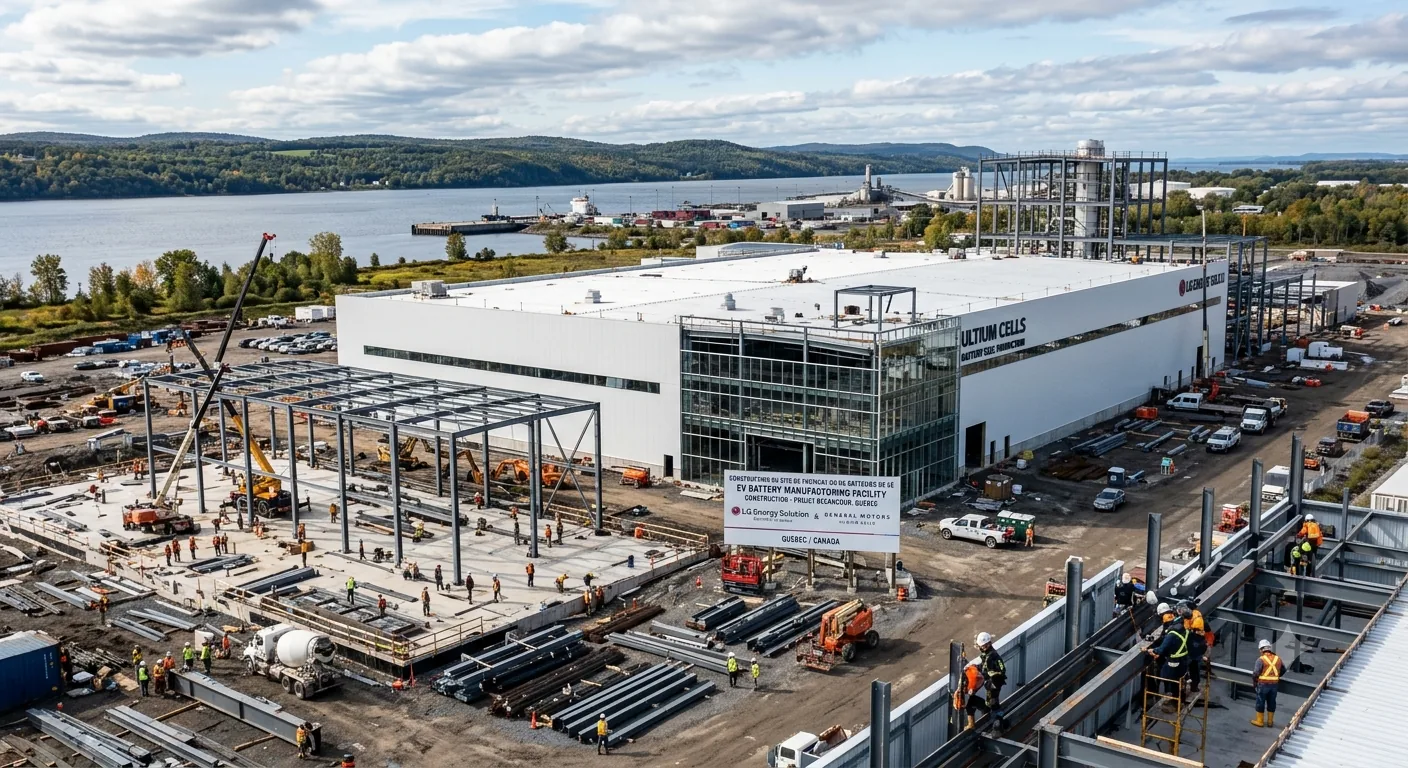
請求書も同じ時期に届いています。サムスンSDIの2025年通期は売上高13兆2,700億ウォン、営業損失1兆7,200億ウォンでした。LG Energy Solutionは売上高23兆7,000億ウォンで7.6%減、営業利益1兆3,000億ウォン、営業利益率5.7%と持ちこたえており、この数字には北米の生産インセンティブが含まれると同社は説明しています。両社とも、飛ばしてきた化学をいま作り始めています。2026年8月18日に稼働したLG Energy Solutionのランシング工場は、EV用のNMCセルと並べて蓄電用のLFPセルを作り、年産35GWh超を目標に掲げています。2026年末までに計画する北米のLFPセル生産能力50GWh超の一部です。2026年第1四半期には、蓄電事業が全社売上の20%台半ばを占めるまでになりました。サムスンSDIは2027年から3年間、L&Fから約1兆6,000億ウォン分のLFP正極材を調達する契約を結び、ステランティスとのインディアナ合弁では2026年第4四半期からハイニッケルNCAの隣でLFPのラインを動かします。北米の正極材側の地図はケベック州ベカンクールの正極材工場で別に追っています。
用途別にどちらを選ぶべきか
蓄電用はすでにLFPの勝ちで、価格表がその理由を示しています。2025年の定置型パックは1kWhあたり70ドルで、市場で最も安い分野でした。LG Energy SolutionとサムスンSDIが新しいLFP能力を向けているのもそこです。蓄電の買い手はコストとサイクル寿命で判断し、コンテナの重さを気にしないからです。
車の場合、正直な線引きは気候と距離です。温暖な都市で自宅充電しながら通勤に使う車は教科書どおりのLFP向きで、エントリーグレードや、ポーランド製セルを積むAmpereの各モデルがそこに当たります。マイナス20℃でカタログどおりの航続距離を出す用途、けん引する用途、重量を切り詰めたい用途は、いまもニッケルの領域です。韓国3社が譲らずに守っているのもこの部分です。
日本の読者には、国内の動きが最も具体的な物差しになります。日産のLFPバッテリーの開発と量産は、2024年9月に経済産業省の「蓄電池に係る供給確保計画」として認定されました。日産はLFPの特長として、レアメタルを使わないため低コストで生産できること、熱安定性と耐衝撃性が高いこと、そして三元系電池の倍以上を目指す長い寿命を挙げています。ここまで並べてきたデメリットを抱えた化学に、日本のメーカーも国内生産で答えを出そうとしているわけです。
メーカー側に単一の答えはもうなく、そこが本当の変化です。LG Energy SolutionはLFP、高電圧ミッドニッケル、ハイニッケルNCMを並行して走らせています。サムスンSDIはEV用ラインを蓄電用に振り替え、同じ建屋でハイニッケルNCAの隣にLFPを加えています。どちらもニッケルを捨ててはいません。市場のすべてがニッケルだと考えるのをやめただけです。韓国のもう一つの主力輸出産業であるAIブームに沸く半導体も、同じ年月をかけて、一つの製品層に集中することの意味を学び直しました。
よくある質問
Q: LFPバッテリーは何年くらい使えますか
年数ではなく充放電の回数で語られます。LG Energy Solutionの製品ページはLFPに3,000〜5,000回のサイクルを認めています。日産も自社のLFPについて、三元系電池の倍以上の寿命を目標に掲げています。
Q: LFPバッテリーはNMCより安全ですか
どちらもリチウムイオン電池で、どちらも故障します。メーカー自身の説明では熱安定性で鉄系が前に出ており、サムスンSDIの2025年9月の発表はSBB 2.0を、LFPの低いエネルギー密度を克服して「安全性と低価格という利点を最大化」した製品と位置づけています。ただし正極の化学は全体の一部にすぎず、パック設計や冷却、バッテリーマネジメントシステムが実際の挙動を同じくらい左右します。
Q: LFPで勝っている電池メーカーはどこですか
数量ではCATLとBYDです。SNE Researchの2025年集計では、EV用電池の搭載量はCATLが464.7GWh、BYDが194.8GWh、LG Energy Solutionが108.8GWh、SK Onが44.5GWh、サムスンSDIが28.9GWhでした。CATLはLFP専業ではなく、自社のQilinバッテリーのページではLFPと並べて三元系システムの数値も示しています。BYDのBlade Batteryはリン酸鉄リチウムで、SNEは中国以外での勢力図の変化を、LFPを軸とした価格競争力に幅広い製品ポートフォリオと現地生産戦略を合わせたものとして説明しています。
Q: 韓国メーカーはEV向けにもLFPを売っていますか
両方に売っていますが、量は蓄電用に偏っています。LG Energy SolutionのEV用LFPセルは2024年7月の契約に基づき、ポーランド工場からルノーのAmpereへ供給されます。同社はEV用LFPの量産開始を2026年第1四半期と案内しました。サムスンSDIのLFPはいまのところ蓄電用のみで、LG Energy Solutionがミシガンで立ち上げているLFPラインも、車ではなく蓄電システム向けのセルを作ります。
化学の勝敗を決めたのは実験室ではなく表計算ソフトでした。韓国の電池産業は、その答えに合わせて自らの値付けをやり直している最中です。