磷酸鐵鋰電池vs三元鋰電池:韓國三大廠為何轉向得晚
目錄
先從價格看起。BloombergNEF在2025年12月9日公布的調查裡,磷酸鐵鋰(LFP)電池包平均每kWh 81美元,鎳鈷錳(NMC)電池包則是128美元,磷酸鐵鋰電池vs三元鋰電池的爭論,大半就被這個價差決定了。鐵磷這一側贏在價格與循環壽命,鎳這一側贏在能量密度與低溫續航,而買家其實早就投完票:依IEA統計,2025年全球投入使用的電動車電池裡,磷酸鐵鋰占比超過55%。幾乎沒有人談的是製造端的另一半。韓國三家電芯廠把產線全蓋在鎳上,2025年三家合計的全球電動車電池使用量市占只剩15.4%。
重點整理
- 價格是主要分水嶺:2025年磷酸鐵鋰電池包平均每kWh 81美元,三元(NMC)是128美元,不分化學別的全球均價則落在歷史新低的108美元。
- 代價在能量密度:最好的磷酸鐵鋰電芯到205 Wh/kg,NMC可達265 Wh/kg,要跑同樣續航,LFP車得背更大、更重的電池包。
- 韓國業界把這個正極寫成NCM,轉向也晚:LG Energy Solution在2024年7月2日才簽下自家第一筆大規模LFP電動車電池供應合約,Samsung SDI第一款用上LFP電芯的產品要等到2025年9月。
磷酸鐵鋰電池vs三元鋰電池:三個可量測的差距
能分出高下的項目只有三個,而且只有一個站在鎳這邊。
| 比較項目 | 磷酸鐵鋰(LFP) | 三元鋰(韓國寫作NCM) |
|---|---|---|
| 2025年電池包平均價 | 每kWh 81美元 | 每kWh 128美元 |
| 電芯能量密度上限 | 最高205 Wh/kg | 最高265 Wh/kg |
| 正極材料 | 磷酸鐵鋰 | 鎳、鈷、錳 |
BloombergNEF在2025年12月9日公布這份調查時,把全球電池包均價放在每kWh 108美元,比2024年低8%,是歷來最低。地理位置對數字的影響不輸化學。中國的電池包平均每kWh 84美元,北美高出44%,歐洲高出56%,所以看到任何單一的「電池成本」數字被引用時,這一點值得先想一下。跌得最凶的是固定式儲能,來到每kWh 70美元,比2024年低45%,也是第一次成為市場上最便宜的一段。LG Energy Solution的產品頁給磷酸鐵鋰3,000到5,000次充電循環,並且毫不迂迴地點出價差的來源:鐵和磷比鎳、鈷便宜。
三元鋰在韓國為什麼被寫成NCM
NMC和NCM指的是同一種正極,只是三種金屬的排列順序不同:一邊是鎳、錳、鈷,另一邊是鎳、鈷、錳。國際機構寫NMC,IEA和BloombergNEF都是如此,韓國業界則不是。LG Energy Solution自家的材料頁把NCM和LFP並排放著;SK On在2025年InterBattery的發表資料,把中鎳電芯描述為使用「NCM正極材料」,鎳含量50到70%。Samsung SDI再多加一個標籤NCA,指的是在印第安納州方形電芯裡運轉的鎳鈷鋁化學。中文圈習慣用的「三元鋰」同時涵蓋了這幾個縮寫,於是從NMC這個關鍵字一路查進韓國原始資料的讀者,會在同一個概念上撞見三種寫法:一種用昂貴金屬換能量密度的高鎳正極。
磷酸鐵鋰電池的缺點:能量密度、低溫、回收殘值
先是能量密度,其次是低溫,第三是殘值。205 Wh/kg對265 Wh/kg,要讓磷酸鐵鋰電池包跑出和鎳系電池包相同的續航,體積和重量都得加上去,而多出來的重量會一路傳到煞車、懸吊和底盤佈局。低溫是更尖銳的抱怨。SK On在2024年3月的發表資料裡直接寫著,磷酸鐵鋰電池在攝氏零下20度會「行駛里程下降50到70%」,而且公司為此做了產品:2024年3月4日發表的Winter Pro磷酸鐵鋰電池,宣稱充電容量比一般LFP高16%、放電容量高10%、能量密度高19%。最後是電池包壽終之後的事。由鐵和磷組成的正極不含鎳也不含鈷,報廢的NMC電池包的殘值恰恰來自這兩種金屬,所以回收端的算盤跟鎳系完全不是同一套。
韓國三大廠為何押注鎳,又在什麼時候轉彎
因為他們的客戶是要續航的車廠,而當時把續航做出來的方法就是鎳。這個賭注在西方電動車需求還在成長時成立,等到價格變成購買準則就不成立了。每月統計電池使用量的SNE Research把機制講得很直白:現在推動市占移動的是成本競爭力、對LFP產品的反應速度,以及區域生產據點。它的2025年全年統計顯示,全球電動車電池使用量1,187GWh,成長31.7%,其中寧德時代(CATL)464.7 GWh、比亞迪(BYD)194.8 GWh,LG Energy Solution則是108.8 GWh。韓國三家合計15.4%,一年之內掉了3.3個百分點。在中國以外、他們原本待得舒服的市場,2026年1到7月的合計市占是27.2%,年減10.4個百分點。這類數字常被拿去餵養韓國經濟是不是要崩了的爭論,儘管電池市占和GDP本來就是兩件事。
反應的時間軸可以逐條標上日期。SK On在2024年3月4日發表耐低溫的Winter Pro磷酸鐵鋰電芯,2025年2月的InterBattery又把長壽命LFP電池放上產品路線圖。LG Energy Solution則在2024年7月2日簽下自家第一筆大規模LFP電動車電池供應合約:約39GWh供給Renault旗下的Ampere,由波蘭廠生產,足以供應約59萬輛電動車,期間從2025年底到2030年。2026年1月,這家公司向投資人表示,將在第一季開始量產LFP與高電壓中鎳電池。動得最晚的是Samsung SDI,2025年9月9日發表的SBB 2.0儲能櫃,是這家公司第一款以LFP電芯為動力的產品。
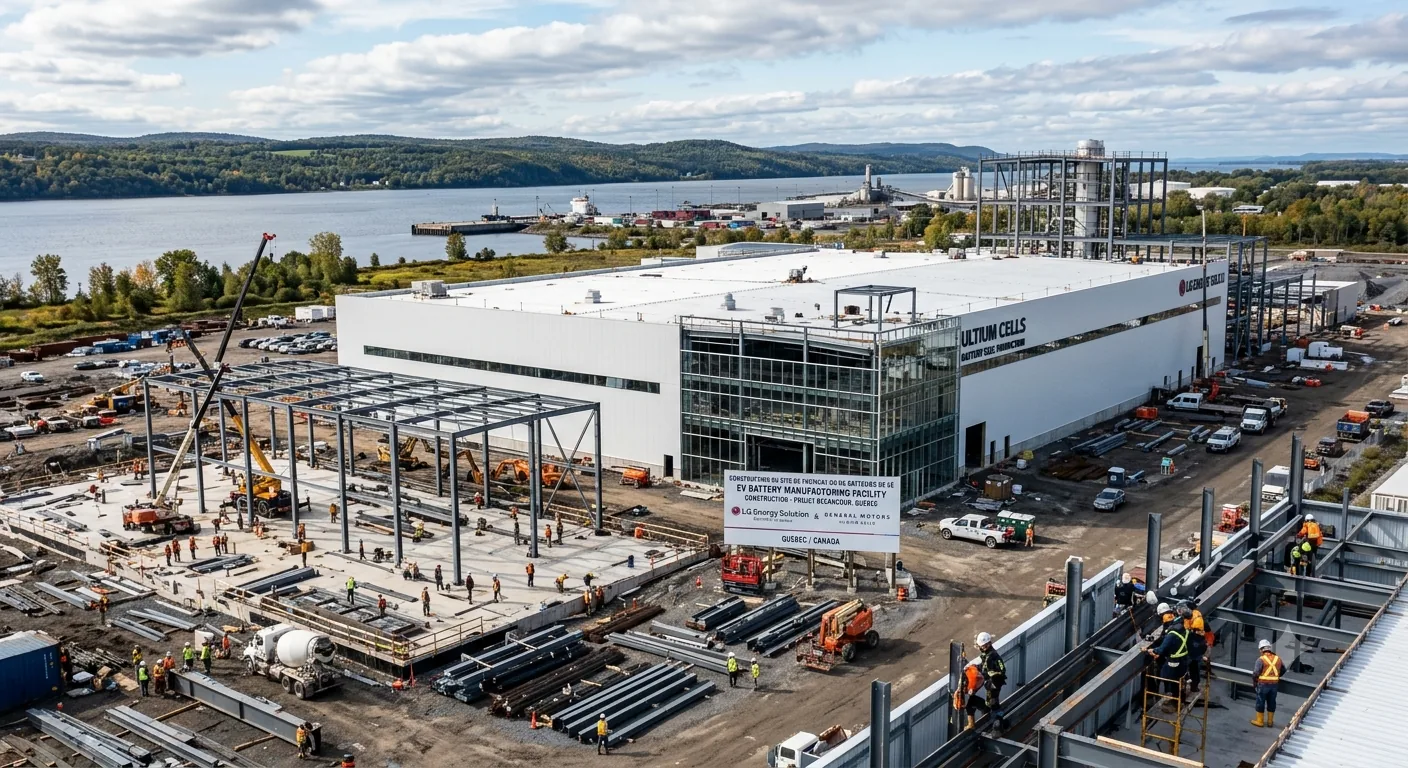
帳單也在同一段時間到期。Samsung SDI以2025年營收13.27兆韓元、營業虧損1.72兆韓元收尾。LG Energy Solution撐得好一些,營收23.7兆韓元、年減7.6%,營業利益1.3兆韓元,而公司表示5.7%的利潤率包含北美生產獎勵在內。兩家現在都在蓋自己當初跳過的化學。LG Energy Solution位於美國密西根州Lansing的工廠在2026年8月18日開始生產,一邊做儲能用的LFP電芯、一邊做電動車用的NMC電芯,目標是年產能超過35GWh,屬於2026年底前規劃的北美50GWh以上LFP電芯產能的一部分;到2026年第一季,儲能業務已經占到公司營收的四分之一上下。Samsung SDI則向L&F簽下約1.6兆韓元的LFP正極材料,期間為2027年起三年,並將從2026年第四季起,在與Stellantis合資的印第安納州工廠把LFP產線擺到高鎳NCA旁邊。這張北美地圖的正極那一半是另一個故事,線索留在魁北克貝坎庫爾的韓國正極材料廠。
台灣的對照組:彰濱的磷酸鐵鋰,高雄的三元
同一條分岔線在台灣也畫得出來。台塑新智能(由台塑、南亞、台塑石化、台化與台塑生醫共同出資成立)在彰濱工業區設置的2.1GWh磷酸鐵鋰電芯及模組廠,2024年完工量產;另一邊,台泥集團旗下的Molicel(能元科技)在高雄小港蓋的是三元能源科技廠,做的是三元電池。兩種化學在台灣同時有人做,差別從來不在技術誰比較高明,而在把賭注押到哪一種客戶身上。押哪一項技術、什麼時候押,對看慣半導體產業的台灣讀者不是新題目;韓國那個旗艦出口產業這幾年學到的,也是關於「把資源集中在單一產品層級」的類似教訓。
誰該選磷酸鐵鋰,誰該選三元鋰
儲能已經分出勝負,價格表就是理由:2025年固定式儲能電池包每kWh 70美元,是市場上最便宜的一段。LG Energy Solution和Samsung SDI的新LFP產能都指向這裡,因為儲能買家看的是成本和循環壽命,櫃子有多重他們是真的不在乎。
車子這一邊,誠實的分界線是氣候和距離。溫帶城市通勤、在家充電,就是教科書等級的磷酸鐵鋰情境,入門車型和由波蘭電芯供應的Ampere車系都落在這裡。至於要在攝氏零下20度跑出標示續航、要拖車、或是要把車重壓到最低的用途,仍然是鎳系的地盤,而韓國三家守的正是這一段,不是把它讓出去。
對電芯廠而言,已經沒有單一答案,這才是真正的變化。LG Energy Solution現在同時跑LFP、高電壓中鎳和高鎳NCM三條線。Samsung SDI把電動車產線改成儲能,同一棟廠房裡LFP與高鎳NCA並排。兩家都沒有放棄鎳,只是不再把鎳當成整個市場。
常見問題
Q: 磷酸鐵鋰電池安全嗎?
兩種都是鋰離子電池,也都可能失效。廠商自己的說法把磷酸鐵鋰放在熱穩定性的前面:Samsung SDI在2025年9月的發表資料中形容SBB 2.0克服了LFP能量密度偏低的問題,「把安全性與低價格等優勢最大化」。不過正極化學只是其中一環,電池包設計、冷卻與電池管理系統同樣決定實際運作時的表現。
Q: 磷酸鐵鋰電池一度電要多少錢?
以BloombergNEF的2025年全球平均值計算,電池包層級是每kWh 81美元,三元(NMC)則是128美元。裸電芯比成品電池包便宜,而且這個數字會隨地區擺動:中國每kWh 84美元,北美再高出44%。2025年12月那份調查,是目前拿得到的最新全年基準。
Q: 磷酸鐵鋰電池vs三元鋰電池的壽命差多少?
LG Energy Solution的產品頁給磷酸鐵鋰3,000到5,000次充電循環,並直接說明價差來自鐵和磷比鎳、鈷便宜。要留意的是,本文採用的一手資料裡並沒有相同條件下的三元循環次數,所以「壽命差幾倍」這類說法,在官方資料上找不到對應依據。
Q: 磷酸鐵鋰電池的台灣廠商有哪些?
台塑新智能是其中一家。這家由台塑、南亞、台塑石化、台化與台塑生醫共同出資成立的公司,在彰濱工業區設置的2.1GWh磷酸鐵鋰電芯及模組廠已於2024年完工量產。台泥集團旗下的Molicel(能元科技)則站在另一邊:高雄小港的三元能源科技廠做的是三元電池,和韓國三大廠一樣押在鎳這一側。
Q: 現在是哪一家電池廠在領先?
以出貨量看是寧德時代(CATL)和比亞迪(BYD)。SNE Research統計2025年的電動車電池使用量,寧德時代464.7 GWh、比亞迪194.8 GWh,LG Energy Solution 108.8 GWh、SK On 44.5 GWh、Samsung SDI 28.9 GWh。寧德時代並不是只做LFP,自家Qilin電池的頁面同時列出三元系統的數字;比亞迪的Blade Battery則是磷酸鐵鋰。SNE把中國以外市場的板塊移動,歸因於以LFP為基礎的價格競爭力,加上廣泛的產品組合與在地生產策略。
Q: 韓國三大廠的LFP是給電動車用,還是只做儲能?
兩邊都有,量在儲能。LG Energy Solution的LFP電動車電芯依2024年7月的合約,從波蘭廠供給Renault旗下的Ampere,公司也預告2026年第一季開始量產車用LFP。Samsung SDI的LFP到目前為止只用在儲能;LG Energy Solution在密西根填滿的那些LFP產線,做的同樣是儲能系統用的電芯,不是車用電芯。
這場化學之爭是被試算表分開的,不是被實驗室分開的,而韓國電池業到現在都還在照著這個答案,替自己重新標價。
所屬主題 電池與綠色能源