韓国の半導体輸出額はなぜ急増?AIブームとの関係を解説
目次
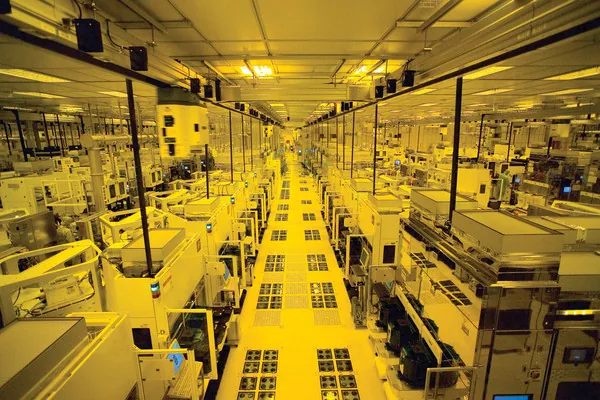
2026年8月の韓国の半導体輸出額は466億5,000万ドルに達し、前年同月比209%増で過去最高を更新しました。理由はAIブームですが、恩恵の通り道は意外なほど狭く、AI向けメモリの一点に集中しています。高性能なAIアクセラレーターはほぼ例外なく、SKハイニックスとサムスンが主導するメモリ半導体を必要とします。各国がAIデータセンターの建設を急げば急ぐほど、注文は韓国に集まります。産業通商資源部も、伸びの背景としてグーグルやアマゾンなどハイパースケーラーによるAIインフラ投資の拡大を挙げています。生産を担う工場はソウル南方の工業地帯に集まっており、中核となるのがSKハイニックスの利川(イチョン)メモリ拠点です。バージニアやシンガポールのデータセンターがモデル学習用のメモリを買い増すと、その発注は最終的にこの一帯の工場に届きます。
要点まとめ
- 2026年8月の韓国の半導体輸出額は前年同月比209%増の466億5,000万ドルで過去最高となり、5月の169.4%増に続いて大きく伸びました。
- 輸出とAIブームをつないでいるのは、データセンター向けの高性能AIアクセラレーターに欠かせない積層メモリHBM(広帯域幅メモリ)で、この市場を主導しているのがSKハイニックスとサムスンです。
- 2026年第2四半期の世界HBM売上高シェアはSKハイニックスが50%、サムスンが33%で、AIハードウェアをどれだけ速く増やせるかは韓国の生産能力に大きく左右されます。
- 日本との関係では、2019年に強化された半導体材料3品目の対韓輸出管理が2023年に見直され、HBMで3位の米マイクロンは広島工場で新しいクリーンルームに着工しています。
韓国の半導体輸出とAIブームはどうつながっているのか
要するに、韓国はAIアクセラレーターの動作に欠かせないメモリ半導体を作っており、AIインフラの建設ラッシュがそのメモリの需要と価格を同時に押し上げています。半導体は韓国最大の輸出品目で、2026年8月には輸出全体の約47.5%を占めました。これほど一つの品目に頼る構造は、韓国経済は崩壊寸前なのかという議論でも焦点の一つです。産業通商資源部は半導体が伸びた要因として、AIサーバー投資の拡大とメモリ契約価格の上昇の二つを挙げています。米国や中東、東南アジアでハイパースケーラーが新しいデータセンターを打ち出すたびに、韓国の工場の受注残はそのぶん膨らみます。
韓国の半導体輸出額は実際どれだけ伸びたのか
月ごとの数字を並べると、伸びが一時的なものでないことがわかります。産業通商資源部が6月1日に発表した2026年5月の半導体輸出額は372億ドルで、前年同月比169.4%増でした。6月は448億2,000万ドル、7月は410億1,000万ドルと高い水準が続き、8月の466億5,000万ドルで過去最高を塗り替えています。同省の上半期集計では、2026年1〜6月の半導体輸出が1,924億ドルに達し、2025年に記録した年間最高の1,734億ドルをわずか半年で上回りました。
もっとも、この伸び率は輸出「額」の伸びであって、出荷した個数の伸びではありません。SKハイニックスは2026年第2四半期の開示資料で、価格上昇が続いた理由を「AIインフラ投資の拡大による強い需要と、供給制約の継続」と説明しています。需要が生産能力を上回る状態が続けば1個あたりの単価が上がり、輸出額は出荷数量より速いペースで膨らみます。
HBMとは何か、なぜAI半導体に不可欠なのか
HBM(広帯域幅メモリ)は、メモリチップを縦に積み重ねてプロセッサーのすぐ隣に置き、通常のメモリよりはるかに速くデータをやり取りできるようにした技術です。AI用GPUは計算が速いぶん、データの到着を待つ時間がそのまま無駄になります。この待ち時間を縮めるのがHBMの役割です。エヌビディアの最先端AIアクセラレーターはプロセッサーと同じパッケージに複数のHBMを載せており、出荷できる台数はHBMの供給量で決まります。カウンターポイント・リサーチの売上高ベースの集計では、2026年第2四半期のHBM市場シェアはSKハイニックスが50%、サムスンが33%、米マイクロンが18%でした。AI半導体の品不足が話題になるたびに、HBMは、メモリとプロセッサーを一体化する先端パッケージングと並んでボトルネックとして名前が挙がります。
3位のマイクロンは日本にも生産拠点を持っています。同社は2013年にエルピーダメモリを買収しており、2026年7月4日には広島県東広島市の広島工場で新しいクリーンルームに着工したと発表しました。経済産業省が2025年9月12日に発表した最大5,360億円の支援を受けた計画で、製造装置の搬入開始は2028年後半の予定です。同社によれば、広島の開発陣は次世代AI向けのDRAMやHBMの開発の一翼を担っています。シェアで韓国2社を追うマイクロンの増産計画は、日本国内でも動いているわけです。
なぜ韓国の半導体工場が世界のAI投資を左右するのか
答えは生産能力の偏りにあります。世界のAIブームがどこまで速く進むかは、突き詰めればHBMを量産できる一握りの工場の能力で決まり、その能力の大半が韓国にあります。SKハイニックスは2026年8月、龍仁(ヨンイン)のY2工場と清州(チョンジュ)のM17工場に約54兆ウォンを投じる計画を承認したと発表しました。Y2はHBMと次世代DRAMを主な対象とする工場です。残る半分を担うのが、サムスンが計画する龍仁の巨大半導体クラスターと平澤(ピョンテク)キャンパスです。どれも国内向けのインフラ投資にとどまらず、海外のAIデータセンターが予定どおり完成するかどうかを決める生産能力でもあります。この構図は韓国を急成長させた輸出主導の戦略の延長線上にありますが、今回は稼ぎ頭が一つの製品に絞り込まれています。規模の大きさは工期にも表れており、SKハイニックスの龍仁第1工場は2026年時点でまだ建設中で、最初のクリーンルームの完成予定は2027年2月です。
サプライチェーンの一か所に供給が集中するリスクは、日韓の間でも2019年に表面化しています。経済産業省は同年7月1日に韓国向け輸出管理の運用見直しを発表し、7月4日から、スマートフォンやテレビ用ディスプレイ、半導体の製造に使われるフッ化ポリイミド、レジスト、フッ化水素の3品目を包括輸出許可の対象から外して、個別の許可申請を求めるようにしました。韓国貿易協会の当時の集計では、2019年1〜5月の対日輸入依存度はレジストが91.9%、フッ化ポリイミドが93.7%、フッ化水素が43.9%です。この措置は2023年3月14〜16日の日韓輸出管理政策対話で見直しが決まり、韓国は同月23日に世界貿易機関(WTO)への提訴を取り下げました。
よくある質問
Q: 2026年に韓国の半導体輸出が急増した理由は?
AIインフラ需要、とくにAIアクセラレーターに必要なHBMやサーバー用メモリへの需要が供給の制約とぶつかり、メモリ価格を押し上げたためです。その結果、半導体輸出は2026年5月に前年同月比169.4%増、8月には209%増となりました。
Q: サムスンとSKハイニックスはAIブームでどんな役割を果たしていますか?
両社は世界の二大HBMメーカーです。カウンターポイントの集計では2026年第2四半期のHBM売上高の約83%を2社で占めており、世界で出荷されるAIアクセラレーターの多くは韓国製のメモリを使っています。
Q: この輸出急増はスマートフォン需要によるものですか?
いいえ。産業通商資源部は、AIサーバー投資とメモリ契約価格の上昇を要因に挙げています。2026年8月の半導体以外の輸出は20%増にとどまり、半導体の209%増とは大きな開きがあります。
Q: 韓国の半導体輸出ブームは今後失速する可能性はありますか?
AIインフラ投資が冷え込んだり、新工場の稼働でメモリ価格が下がったりすれば、減速はあり得ます。マイクロンや中国のメモリメーカーが技術の差を詰めてくれば、競争も厳しくなります。とはいえ2026年第2四半期のHBM売上高シェアはマイクロンの18%に対して韓国2社の合計が約83%で、差はまだ大きいのが現状です。
Q: 日本の対韓輸出規制(半導体材料3品目)は今も続いていますか?
いいえ。2019年7月4日からフッ化ポリイミド、レジスト、フッ化水素の3品目に求められていた個別の許可申請は、2023年3月の日韓輸出管理政策対話を受けて見直され、特別一般包括許可が適用されることになりました。同年7月21日には、韓国を輸出貿易管理令の別表第3(いわゆるホワイト国)に加える改正も施行されています。
韓国経済は過去にも半導体市況の浮き沈みを何度も経験してきましたが、今回は中身が違います。韓国が供給しているのは一つの製品カテゴリーというより、AI産業全体が通らざるを得ない狭い関門です。毎月初めに産業通商資源部が発表する輸出統計と、利川・龍仁・平澤の工場の動きを追っていれば、AIハードウェアの需要の変化をいち早くつかめます。
特集 韓国経済と貿易